
Google (Alphabet) 2026-cı il üçüncü rüb maliyyə hesabatı: Hesabatdan sonra -9% kəskin düşüş! Gəlir 127.6 milyard dollar, illik müqayisədə 25% böyük artım, amma gözləntiləri qarşılamadı, bulud xidmətləri iki dəfə artdı, lakin nağd pul “yanmağa” başladı, AI investisiyaların geri dönüşü şübhə altındadır!
 2026/10/29 02:46
Əsas Fikir
Google Alphabet bu ilin üçüncü rübündə (iyul-sentyabr) təxminən 127.6 milyard dollar qazandı, keçən ilin eyni dövrünə nisbətən 25% çoxdur və artıq ardıcıl 13 rüb iki rəqəmli artımını davam etdirir, illik gəlirlər yarım trilyona çatıb. Lakin bu rəqəm analitiklərin gözlədiyi 128.2 milyard dollardan bir qədər aşağıdır.
Qazanc tərəfi o qədər də yaxşı deyil: xalis mənfəət təxminən 26.17 milyard dollar olub, əvvəlki ilin eyni dönəmi ilə müqayisədə 25% azalıb, hər səhmə düşən qazanc 2.12 dollar (tənzimlənmiş halda təxminən 2.67 dollar), gözləniləndən xeyli aşağıdır. Əsas səbəb səhm investisiyalarındakı təxminən 8.7 milyard dollar zərərdir (əvvəlki rübdə isə böyük gəlir əldə edilmişdi). Əməliyyat mənfəəti təxminən 40.6 milyard dollar olub, 30% artıb və mənfəət marjası 31.8%dir.
Ən diqqətçəkici olan isə Google Cloud-dur, gəlir birbaşa iki dəfə artıb, 103%. Amma axtarış və reklam biznesinin artım tempi açıq-aşkar yavaşlayıb və gözləniləndən aşağıdır. Daha vacibi, son iki rüb ardıcıl olaraq sərbəst pul axını mənfi olub, şirkət AI və məlumat mərkəzləri üçün xeyli vəsait xərcləyir. Nəticədə, səhmlər post-marketda 8%-10% arasında azaldı və investorlar narahat olmağa başladılar: bu qədər xərclər nə vaxt real gəlirə çevriləcək?
Ətraflı Təhlil
1. Ümumi Gəlirlər və Qazanc Performansı
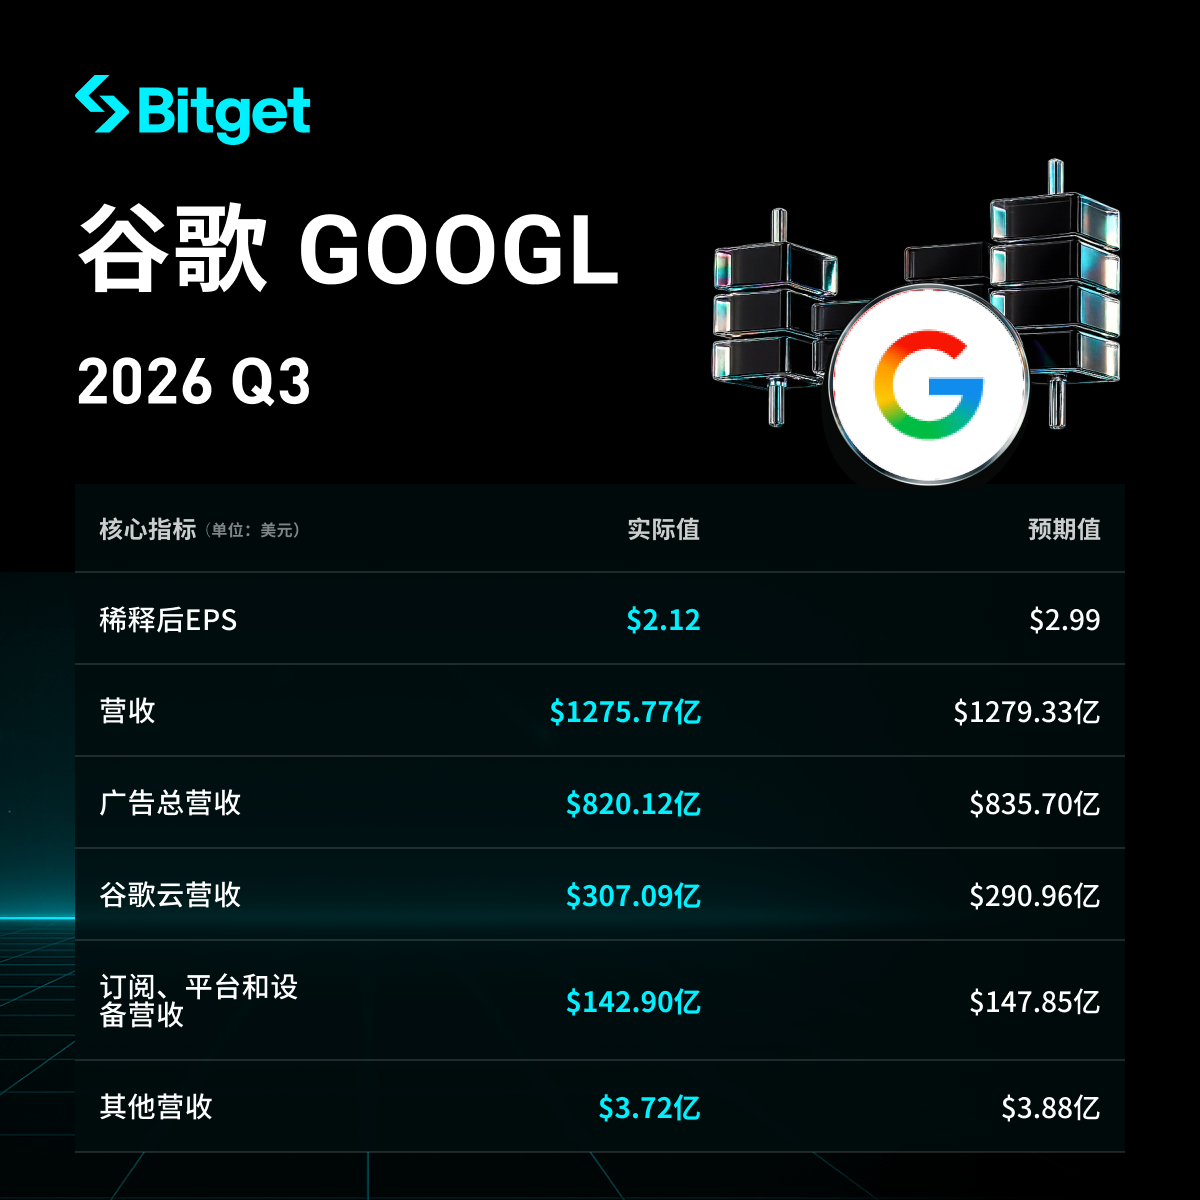
- Ümumi gəlir: 127.577 milyard dollar (keçən il 102.3 milyard dollar), illik +25% artım, amma bazarın gözlədiyi təxminən 128.2 milyard dolları aşmadı. Son dörd ildə ilk dəfə həm gəlir, həm qazanc gözləntiləri aşmayıb.
- Xalis mənfəət: 26.17 milyard dollar (illik təxminən 25% azalma), hər səhmə düşən qazanc 2.12 dollar (keçən il 2.87 dollar). Səhm investisiyası zərərini çıxarsaq, tənzimlənmiş hər səhmə düşən qazanc təxminən 2.67 dollar, yenə də bazarın gözlədiyi təxminən 3.02 dollardan aşağıdır.
- Əməliyyat mənfəəti (əsas biznesin qazanc potensialı): 40.576 milyard dollar, illik 30% artım, əməliyyat marjası 31.8% (keçən ildən bir qədər yüksəkdir).
- Əməliyyat pul axını: 42.29 milyard dollar, keçən ilin eyni dövrünə nisbətən 13% azalıb.
- Sərbəst pul axını (əsil sərbəst istifadə olunan pul): mənfi 9.065 milyard dollar (ardıcıl ikinci rüb mənfi). Son 12 ayın cəmi təxminən 19.7 milyard dollar olub, keçən illə müqayisədə 73% azdır.
- Digər: İşçi sayı təxminən 205 minə çatıb (illik təxminən 8% artım), AR-GE xərcləri 36% artıb, xərcləmə tempi qazancdan daha sürətlidir.
2. Google Cloud Performansı
- Gəlir: 30.709 milyard dollar, illik 103% artım (birbaşa iki dəfə və daha çox), gözləniləndən xeyli yüksəkdir.
- Əməliyyat mənfəəti: 11.121 milyard dollar, mənfəət marjası ötən ilin 23.7%-indən kəskin şəkildə 36.2%-ə yüksəlib.
- Bu qədər sürətli artımın səbəbi: Korporativ müştərilər AI infrastrukturu və cloud xidmətlərinə çox böyük tələbat göstərir (o cümlədən kiber təhlükəsizlik, pərakəndə, maliyyə kimi uzunmüddətli müqavilələr), şirkətin TPU çip sistemlərinin satışları da əhəmiyyətli töhfə verir. Google Cloud hazırda Amazon AWS və Microsoft Azure-dan bazar payı alır. Hazırda icra olunmamış sifarişlərin (backlog) həcmi böyükdür.
3. Digər Biznes Bölmələrinin Performansı
- Google xidmət bölməsi ümumi gəlir: 96.3 milyard dollar, illik 11% artım, gözləniləndən aşağıdır.
- Axtarış və əlaqəli xidmətlər: 63.35 milyard dollar, illik 12% artım (gözləniləndən az, həm də əvvəlki rübdəki 17% artımdan xeyli yavaş). Şirkət qeyd edir ki, axtarış sorğularının artımı son beş ilin ən sürətlisidir, AI istifadəni çoxaldır.
- YouTube reklamları: 11.2 milyard dollar, illik təxminən 9% artım (gözləniləndən az, 10% + gözləntisinə çatmadı). YouTube Music və Premium abunəçiləri (sınaq istifadəçiləri daxil) artıq 150 milyonu keçib.
- Ümumi reklam gəliri: təxminən 82 milyard dollar, illik 11% artım, gözləniləndən az.
- Digər (abunə, avadanlıq və s.): təxminən 14.3 milyard dollar, 11% artım.
- Digər kiçik bizneslər (Other Bets) gəliri çox azdır, itkilər böyüyüb.
4. Kapital Xərcləri Planı (AI və məlumat mərkəzlərinə böyük sərmayə)
- Bu rübdə kapital xərcləri: 51.355 milyard dollar, illik 114% artım (keçən il təxminən 24 milyard dollar), əsasən məlumat mərkəzləri, serverlər və şəbəkə cihazlarına yönəlib.
- 2026-cı il üçün kapital xərcləri proqnozu: 195-205 milyard dollar aralığında qalır (əvvəlcə artırılmışdı), gözlənilir ki, illik xərclər 200 milyard dolları keçəcək.
- 2027-ci il: Şirkət açıq şəkildə bildirir ki, kapital xərcləri “əhmiyyətli şəkildə artacaq”, bazar proqnozu 300 milyard dolları keçə bilər.
- Sadə dildə: Şirkət AI infrastrukturu üçün xərcləri artırır, bu artıq əməliyyat pul axınını keçib, nəticədə sərbəst pul axını mənfi olur.
| Kapital xərcləri | Təxminən 51.4 milyard dollar | +114% |
| Sərbəst pul axını | Mənfi təxminən 9.1 milyard dollar | Pozitivdən negatvə çevrilib |
5. Gələn rübün proqnozu
Şirkət Q4 gəlir proqnozunu açıqlamayıb. İdarəetmə qeyd edir ki, valyuta kursu təzyiq göstərə bilər, axtarış biznesi keçən ilki yüksək bazanın təsiri ilə üzləşəcək; eyni zamanda, bəzı üçüncü tərəf cloud tutumlarından istifadə başlanacaq, bu, qısamüddətli mənfəət marjasına təsir edə bilər. İllik kapital xərcləri proqnozu dəyişməyib. CEO vurğuladı ki, AI məhsulları yaxşı irəliləyir, məsələn Gemini tətbiqinin aylıq aktiv istifadəçi sayı artıq 1 milyardı keçib və şirkətin tarixində ən sürətli artan məhsullardan biridir.
6. Bazar vəziyyəti və investorların narahatlığı
Əsas problem aydındır: cloud və AI tələbatı çox yüksəkdir, artım və marja yaxşıdır; amma ənənəvi axtarış və reklam biznesinin artım tempi yavaşlayır, bir hissəsini elə AI özü “ələ keçirir”. Eyni zamanda, şirkət ardıcıl iki rüb mənfi sərbəst pul axını ilə AI-yə nəhəng yatırımlar edir və investorlar soruşur: bu vəsaitlər nə vaxt əlavə mənfəət və pul axınına çevriləcək?
Nəticədə post-marketda səhmlər 8%-10% düşdü, son yarım ilin artımını xeyli geri verdi. Bazar indi daha çox AI investisiyasının gəlir sürətinə fokuslanır, təkcə gəlir artımı deyil.
İmtina: Bu məqalə yalnız məlumat üçün nəzərdə tutulub, heç bir investisiya tövsiyəsi deyil.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Hazırda AI üçün ən təcili maneə: ucuz maliyyə vəsaiti tükənir!

2008 yenidən! Wall Street-in ən populyar əməliyyatı: AI CDS haqda hər şey
AI nəhəngləri pullarını sürətlə xərcləyib genişlənərkən, kredit bazarında artıq həyəcan siqnalları verilib. Broadcom, Nvidia kimi çip istehsalçıları üçün CDS spreadləri son yarım ildə 170%-dən çox artıb. Google, Amazon kimi əsas AI şirkətləri investisiya səviyyəli indeksdə cəmi 8% paya sahib olsalar da, gizli kredit riskinin 16%-ni daşıyırlar. Çip istehsalçıları artıq texnologiya şirkətlərindən "konsentrasiya olunmuş kreditorlara" çevrilir və CDS əməliyyatlarının həcmi illik müqayisədə 1900%-dən çox artıb.


AI səhmləri nə vaxt sərbəst olacaq?



