
Dlaczego Marvell chce przejąć Lumentum za dziesiątki miliardów dolarów? Co jest tego powodem?

115 miliardów dolarów za przejęcie, a w zamian za to obie spółki tracą na wartości. Dlaczego Marvell mimo wszystko chce kupić Lumentum?
U podstaw tej decyzji leży prosta kalkulacja: nawet jeśli chipy AI są rozchwytywane, brak kluczowego lasera sprawia, że cały system może nie zostać dostarczony. Marvell chce mieć ten wąski gardło zaopatrzeniowe pod swoją kontrolą, jednak udziałowcy obawiają się, że aby nie zostać uzależnionym od dostawców, spółka zapłaciła zbyt wysoką cenę.
Za 115 miliardów dolarów Marvell kupuje kompetencje produkcyjne kluczowych elementów optycznych, na które już ustawiła się kolejka zamówień do 2029 roku.
2 listopada Marvell (MRVL) ogłosił podpisanie umowy o przejęciu Lumentum (LITE) w całkowicie akcjonariuszowym rozliczeniu. Transakcja wycenia przedsiębiorstwo na około 115 miliardów dolarów, łącznie z zadłużeniem. Uwaga: nie chodzi o 115 miliardów dolarów w gotówce ani o natychmiastowe zamknięcie transakcji – strony przewidują, że finalizacja nastąpi w pierwszej połowie 2028 roku i wymaga jeszcze akceptacji akcjonariuszy oraz organów nadzorczych.
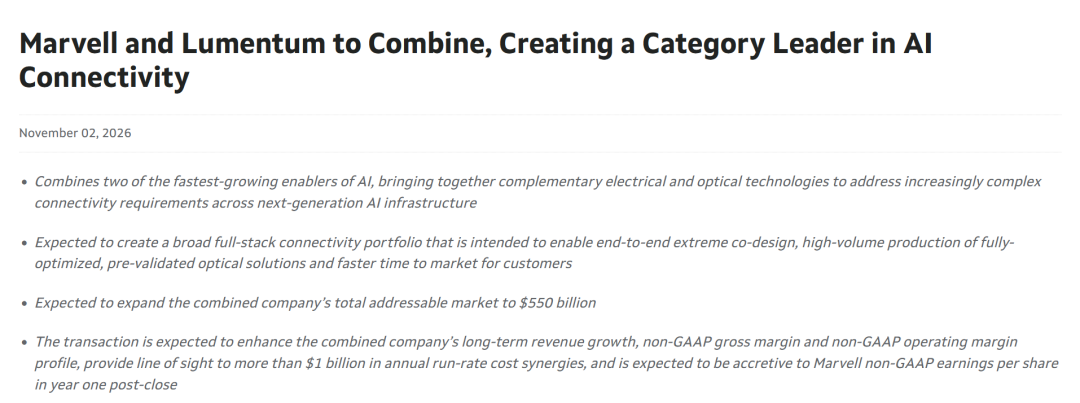
Rynek jednak nie nagrodził tej wielkiej transakcji oklaskami. Po ogłoszeniu informacji akcje zarówno Marvella, jak i Lumentum gwałtownie spadły. Inwestorzy doceniają znaczenie optycznej komunikacji, ale niekoniecznie uznają cenę tego przejęcia.
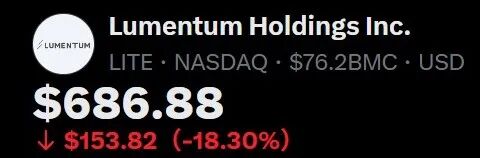
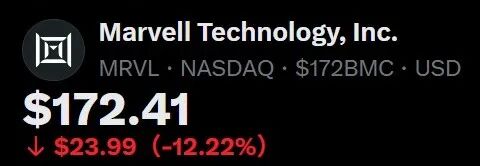
To właśnie są dwa pytania do wyjaśnienia: dlaczego Marvell musi dokonać przejęcia oraz czy udziałowcy mają zapłacić za to tak wysoką cenę.
I. Wąskie gardło AI przesuwa się z obliczeń na transfer danych
Im większe klastry AI, tym większa presja na wymianę danych między chipami, dlatego połączenia optyczne wchodzą do coraz większej liczby zastosowań. Kluczowym ogniwem są lasery i powiązane kompetencje produkcyjne należące do Lumentum.
Według serwisu Inwestorzy na Nowojorskiej Giełdzie, Marvell chce pozyskać budżet klientów również poza chipami obliczeniowymi: dostarczając połączenia i elementy optyczne razem, może zwiększyć swój udział w jednej instalacji AI.
II. Dlaczego nie można po prostu kupić, tylko konieczne jest przejęcie?
Gdyby lasery były łatwo dostępne, podpisanie kontraktu zakupowego byłoby znacznie prostsze niż przejęcie całej firmy.
Tyle tylko, że podaż nie jest wystarczająca.
CEO Lumentum podkreślił wcześniej, że moce produkcyjne niektórych komponentów optycznych są zabukowane do początku 2029 roku, a klienci zaczynają rezerwować zamówienia na 2030.
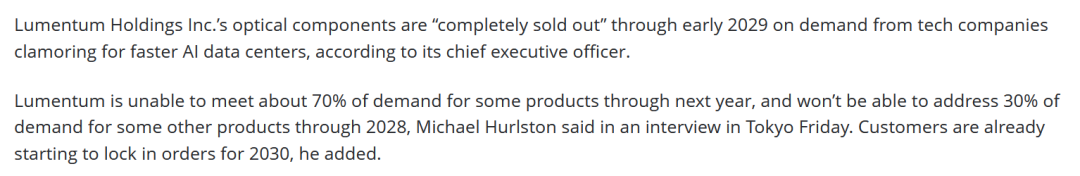
To oznacza, że nawet mając zamówienia od końcowych klientów, Marvell musi zapewnić sobie współpracę producentów komponentów, by móc wywiązać się z terminów.
Znaczenie przejęcia nie sprowadza się jednak tylko do „zapewnienia dostaw”.
Marvell specjalizuje się w chipach połączeniowych, przełącznikach sieciowych i chipach na zamówienie; Lumentum posiada lasery, transceivery optyczne oraz kompetencje wytwarzania komponentów takich jak fosforek indu. Łącząc te ogniwa, celem jest optymalizacja elektroniki i optyki już na etapie projektu, a tym samym zmniejszenie nakładów klientów na łączenie i weryfikację produktów różnych dostawców.
Można to rozumieć następująco: zamiast kupować części osobno i tracić czas na ich strojenie, dostawca dostarcza już gotowe rozwiązanie połączeniowe.
W takim modelu klient kupuje nie tylko chip, lecz zyskuje szybsze wejście produktu na rynek, bardziej stabilne dostawy i wydajność całego systemu. To może stanowić trwałą przewagę konkurencyjną.
III. Marvell chce zmienić model rywalizacji z Broadcom
Ta transakcja daje Marvellowi szansę zbliżenia się do pozycji kompletnego dostawcy AI i wzmocnienia konkurencji z Broadcom.
Planując następnej generacji centra danych, klienci coraz częściej przy wyborze dostawcy patrzą na to, czy cała oferta rozwiązań jest wzajemnie kompatybilna, a nie tylko na dane techniczne pojedynczych produktów.
Im pełniejsza oferta, tym większa szansa wejścia do projektów klienta już na etapie koncepcyjnym i realizacji większych zamówień. Natomiast nawet najlepszy produkt z jednej kategorii może być ograniczany przez braki w pozostałych ogniwach łańcucha dostaw.
Dlatego uważam, że tę akwizycję warto rozumieć nie tylko jako “kupno firmy laserowej”. Marvell walczy o większy udział w infrastrukturze AI nowej generacji.
IV. Dlaczego oba kursy spadły?
Kluczowa jest konstrukcja transakcji opartej o wymianę akcji.
Zgodnie z umową za każdą akcję Lumentum przypada 4,5 akcji Marvell. Po zamknięciu transakcji dotychczasowi akcjonariusze Lumentum mają posiadać ok. 33% nowego podmiotu, udziałowcy Marvell – ok. 67%.
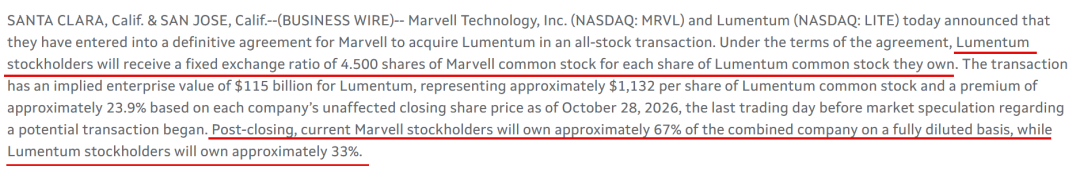
Zatem udziałowcy Lumentum nie dostają stałej kwoty w gotówce. Spadek kursu Marvell powoduje, że wartość odpowiadająca 4,5 akcji również spada. Stąd po ogłoszeniu, obie strony mogą jednocześnie tracić na wartości.
Dla akcjonariuszy Marvell wyzwaniem pozostaje pytanie: czy oddanie około jednej trzeciej udziałów w zamian za nowy biznes przełoży się na znaczący wzrost zysku na akcję i gotówki?
Według spółki fuzja przyniesie ponad 1 miliard dolarów rocznych synergii kosztowych i już w pierwszym roku po zamknięciu podniesie zysk na akcję (non-GAAP).
Co więcej, zamknięcie transakcji przewidziane jest na pierwszą połowę 2028 roku. Do tego czasu może zmienić się zarówno poziom inwestycji w AI, jak i podaż elementów optycznych czy kierunki technologiczne.
Dziś za dostępne moce płacimy premię, którą trzeba będzie odbudować dzięki zyskom w kolejnych latach.
Moja ocena: kierunek uzasadniony, cena musi się obronić
Według Inwestorzy na Nowojorskiej Giełdzie, ta transakcja podkreśla trend w całej branży: inwestycje w AI coraz mocniej koncentrują się na połączeniach optycznych, a kluczowe elementy i kompetencje produkcyjne mają coraz większy wpływ na całość systemu.
Jednak nie zamierzam stawiać na Marvell tylko ze względu na skalę przejęcia, ani traktować niższej niż początkowa cena Lumentum jako pewny zysk – przy stałym parytecie wymiany notowania kupującego wpływają na wartość transakcji.
W najbliższym czasie będę zwracać uwagę na trzy kwestie:
Czy po zwiększeniu mocy Lumentum uda się przekuć ograniczoną podaż w realne przychody i bieżący cash flow.
Czy obie strony przedstawią dowody na wspólne produkty i klientów, a nie tylko prognozy powiększonego rynku.
Czy dodatkowy zysk sfinansuje rozcieńczenie udziałów, koszty integracji i dalsze inwestycje produkcyjne.
Pozostaję pozytywnie nastawiony do popytu na połączenia optyczne, jednak podtrzymuję dyscyplinę cenową przy tym przejęciu. Bez wyraźniejszej ścieżki do realizacji zysków nie zamierzam kupować tylko dlatego, że “AI potrzebuje światła”.
Marvell chce za miliardy dolarów kupić decydujący wpływ w kolejnej fazie rywalizacji na rynku rozwiązań połączeniowych AI. Dla akcjonariuszy liczy się ostatecznie tylko jedno: czy ta przewaga przełoży się na wzrost zysku na każdej posiadanej akcji.
Dołącz do VIP Inwestorzy na Nowojorskiej Giełdzie
Uzyskaj pierwsze wiadomości z Wall Street i narzędzia analityczne dla inwestorów ilościowych
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Najnowsza prognoza makro J.P. Morgan: dalsza gra na spłaszczenie krzywej rentowności USA i waluty o wysokim oprocentowaniu, ostrzeżenie przed rozbieżnością podaży i popytu na rynku ropy
W najnowszym raporcie Morgan Chase przedstawił prognozy dotyczące globalnych stóp procentowych, walut, surowców oraz rynków wschodzących, analizując środowisko makroekonomiczne.
Cena akcji Intel spadła o 45% w ciągu jednego miesiąca, segment PC nadal odpowiada za około połowę przychodów firmy, a zaufanie klientów do usług produkcyjnych zostało zachwiane.
Głównymi przyczynami są utrzymująca się słabość rynku PC firmy Intel oraz wysokie koszty komponentów, takich jak pamięci. Działalność związana z PC nadal stanowi około połowy całkowitych przychodów. Aby złagodzić niedobór mocy produkcyjnych w centrach danych, Intel przekierował część zdolności produkcyjnych w swoich zakładach w stanie Oregon z procesu 18A na Intel 3, ponownie wystawiając na próbę zaufanie do usług foundry. Eksperci twierdzą, że jeśli Intel nie będzie miał nadmiaru mocy produkcyjnych poza zaspokojeniem własnych potrzeb, nie będzie można go uznać za wiarygodnego dostawcę.
Wzrost przychodów Anthropic w trzecim kwartale zwalnia, ujawniając ryzyko finansowania związanego z obietnicami niemal 900 miliardów mocy obliczeniowej przed IPO
Wzrost przychodów Anthropic zwalnia, ryzyko finansowania przed IPO się zwiększa.
Nomura: Centra danych AI są bardzo dochodowe, spadek akcji technologicznych to „błędna ocena” rynku
Nomura stwierdziła, że rynek błędnie interpretuje ujemny wolny przepływ gotówki technologicznych gigantów jako „AI nie przynosi zysków”, podczas gdy w rzeczywistości jest to fundamentalne pomieszanie pojęć zysku i przepływu gotówki. Marża zysku AWS wynosi 38,7%, a Google Cloud zanotował wzrost rok do roku o 103% — działalność chmurowa rozwija się dynamicznie, a ujemny FCF to jedynie efekt opóźnienia wynikającego z efektu krzywej J. Nomura podkreśla, że jeśli ceny akcji spadną z tego powodu, będzie to świetna okazja dla długoterminowych inwestorów do wejścia na rynek.

Ceny krypto
Więcej


