
Volumes saudáveis de emissão global de empréstimos devem impulsionar os lucros da Moody's no quarto trimestre

Moody's MCO está programada para divulgar os resultados do quarto trimestre e do ano completo de 2025 em 18 de fevereiro, antes da abertura do mercado. A linha de Finanças Corporativas, principal fonte de receita da divisão Moody's Investors Service (“MIS”), deverá ter apresentado um crescimento considerável nas receitas.
No quarto trimestre, a atividade global de emissão de títulos foi saudável, apesar dos volumes sazonalmente baixos em dezembro. Durante o trimestre, os spreads da dívida corporativa apresentaram pequenas flutuações, permanecendo próximos aos menores níveis em vários anos. Isso sustentou o volume de emissões, embora o fechamento do governo provavelmente tenha prejudicado algumas dessas emissões.
Entre as duas subcategorias dentro dos títulos corporativos não financeiros, os empréstimos de grau de investimento tiveram um aumento significativo nos volumes em relação ao ano anterior, enquanto os volumes de emissão de alto rendimento permaneceram saudáveis. Por outro lado, a emissão de empréstimos alavancados foi contida em comparação com os níveis recordes do mesmo período do ano passado. A estimativa de consenso da Zacks para as receitas da linha de Finanças Corporativas, de US$ 467,4 milhões, indica um aumento de 22,7% em relação ao trimestre anterior.
A estimativa de consenso para receitas da linha de negócios de Instituições Financeiras, de US$ 173,4 milhões, sugere um aumento de 3,8% em relação ao ano anterior. A estimativa de consenso da Zacks para receitas do segmento de Finanças Públicas, Projetos e Infraestrutura, de US$ 139,1 milhões, implica um crescimento de 20,1%.
No segmento de finanças estruturadas, os volumes trimestrais de emissão para obrigações de dívida colateralizada, títulos lastreados em hipotecas comerciais e títulos lastreados em ativos foram impressionantes. Assim, as receitas de Finanças Estruturadas provavelmente aumentaram. A estimativa de consenso para esse segmento é de US$ 149,8 milhões, sugerindo um aumento de 8,5%.
A estimativa de consenso da Zacks para as receitas da divisão MIS para o trimestre a ser divulgado é de US$ 993,9, o que implica um aumento de 15,8% em relação ao ano anterior.
Outros Fatores-Chave que Influenciam os Lucros do MCO no 4º Trimestre
Divisão Moody's Analytics (“MA”): Com a demanda por análises crescendo constantemente, espera-se que as receitas de todas as unidades da divisão MA tenham aumentado no quarto trimestre. Os esforços da empresa para fortalecer a lucratividade da divisão por meio de estratégias de crescimento inorgânico devem ter oferecido algum suporte. Assim, as receitas totais da divisão provavelmente aumentaram no trimestre a ser divulgado.
A estimativa de consenso para as receitas trimestrais da divisão MA está fixada em US$ 945 milhões, indicando um crescimento de 9,1% em relação ao trimestre anterior.
Despesas: Diante dos esforços de crescimento inorgânico da Moody's, espera-se que os custos relacionados a aquisições e reestruturação tenham aumentado no trimestre a ser divulgado, resultando em um aumento das despesas totais.
Expectativas de Lucro para Moody’s
De acordo com nosso modelo comprovado, as chances de a MCO superar a Estimativa de Consenso da Zacks para os lucros desta vez são altas. Isso ocorre porque ela possui a combinação certa dos dois ingredientes principais — um Earnings ESP positivo e um Zacks Rank #3 (Manter) ou melhor.
Você pode descobrir as melhores ações para comprar ou vender antes que sejam divulgadas com nosso Earnings ESP Filter.
Earnings ESP: O Earnings ESP para Moody’s é de +0,83%.
Zacks Rank: Atualmente, a empresa possui um Zacks Rank #2 (Comprar). Você pode ver a lista completa das ações Zacks #1 Rank (Compra Forte) de hoje aqui.
Expectativas de Lucro e Vendas do MCO para o 4º Trimestre
A estimativa de consenso da Zacks para os lucros está fixada em US$ 3,46, valor que permaneceu inalterado nos últimos sete dias. O número indica um salto de 32,1% em relação ao valor reportado no ano anterior.
Preço da Moody's Corporation e Surpresa no EPS
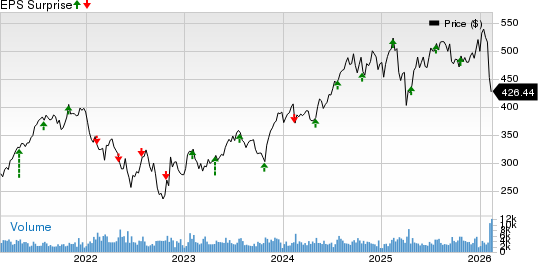
Moody's Corporation price-eps-surprise | Moody's Corporation Quote
A estimativa de consenso para as vendas, de US$ 1,88 bilhão, sugere um aumento de 12,2%.
Perspectivas do MCO para 2025
A Moody’s espera um lucro ajustado de US$ 14,50 a US$ 14,75 por ação. Em base GAAP, os lucros estão projetados entre US$ 13,15 e US$ 13,40 por ação.
A Moody’s projeta que as receitas aumentem na faixa de dígitos altos. As receitas dos segmentos MIS e MA também devem aumentar na mesma faixa.
Desempenho dos Pares do MCO
S&P Global Inc. SPGI divulgou resultados mistos para o quarto trimestre de 2025, em que os lucros ficaram abaixo da Estimativa de Consenso da Zacks, enquanto as receitas superaram.
O lucro ajustado por ação da SPGI, de US$ 4,30, ficou 0,5% abaixo do consenso, mas cresceu 14,1% em relação ao ano anterior. As receitas de US$ 3,92 bilhões superaram a estimativa de consenso em 0,5% e cresceram 9% ano a ano.
Accenture plc ACN apresentou resultados impressionantes no primeiro trimestre fiscal de 2026.
O lucro da ACN foi de US$ 3,94 por ação, superando a Estimativa de Consenso da Zacks em 5,6%. O indicador aumentou 9,8% em relação ao mesmo trimestre do ano anterior. As receitas totais de US$ 18,7 bilhões superaram a estimativa de consenso em 1% e cresceram 6% em relação ao ano anterior.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste

Banco Central do Japão adota modo “antoinflacionário”! Kazuo Ueda indica que ainda há espaço para aumento das taxas de juros, atenção voltada para movimentos em dezembro
O Banco Central do Japão manteve a taxa de juros de política em 1,25% nesta sexta-feira, mas as declarações do presidente Kazuo Ueda na coletiva de imprensa após a reunião transmitiram sinais de política monetária que merecem mais atenção do que a própria decisão sobre a taxa de juros.

Apostando pesado em IA e queimando o caixa, desta vez o mercado não está mais "recompensando quem queima dinheiro"!
A corrida de investimentos em IA está sendo questionada pela lucratividade: o crescimento dos anúncios de busca do Google caiu para o menor nível em cinco trimestres, enquanto o fluxo de caixa livre trimestral da Amazon despencou para -US$ 33,5 bilhões. Mesmo assim, as duas empresas mantêm planos de despesas de capital superiores a US$ 400 bilhões. Com o enfraquecimento dos principais negócios que geram caixa, aumento de dívidas e necessidades de financiamento, o mercado está mudando de recompensar aportes em IA para exigir retorno sobre investimento, e a lógica de avaliação das gigantes de tecnologia está sendo reavaliada.

Wall Street vê as ambições da AWS, mas não consegue enxergar o futuro do negócio de publicidade da Amazon
Relatório financeiro do terceiro trimestre da Amazon apresenta contrastes: a carteira de pedidos da AWS disparou 189%, atingindo US$ 578 bilhões, com o CEO prometendo raramente um crescimento acima de 40% entre 2027 e 2028, e uma meta de receita trilionária em cinco a dez anos. No entanto, o crescimento do setor de publicidade despencou de 26% para 12%, os investimentos em capital chegaram a US$ 77,3 bilhões, superando expectativas, e as ações caíram 7% no pós-mercado. Grandes bancos de Wall Street mantêm recomendações de compra, mas admitem preocupações estruturais quanto ao impacto dos agentes de IA no ecossistema publicitário, questões essas que seguem sem solução.
Preços de criptomoedas
Mais


