
Rúpia indonésia atolada no atoleiro

Como a maior economia do Sudeste Asiático, a Indonésia viu o Índice Composto de Jacarta despencar 29% ao longo deste ano, enquanto a rupia indonésia desvalorizou mais de 6% frente ao dólar americano. Sofrendo com quedas simultâneas em ações, títulos e câmbio, nos últimos seis meses a Indonésia passou por uma crise na manutenção de seu status de “mercado emergente”. Em janeiro deste ano, a MSCI anunciou a suspensão de quaisquer ajustes de portfólio envolvendo todos os índices indonésios, deixando de incluir novas ações do país em seu índice de mercados emergentes e emitindo um alerta crítico: o mercado indonésio apresenta falhas essenciais de investibilidade e, caso não haja correção no prazo determinado, a Indonésia pode ser rebaixada de mercado emergente para mercado de fronteira.
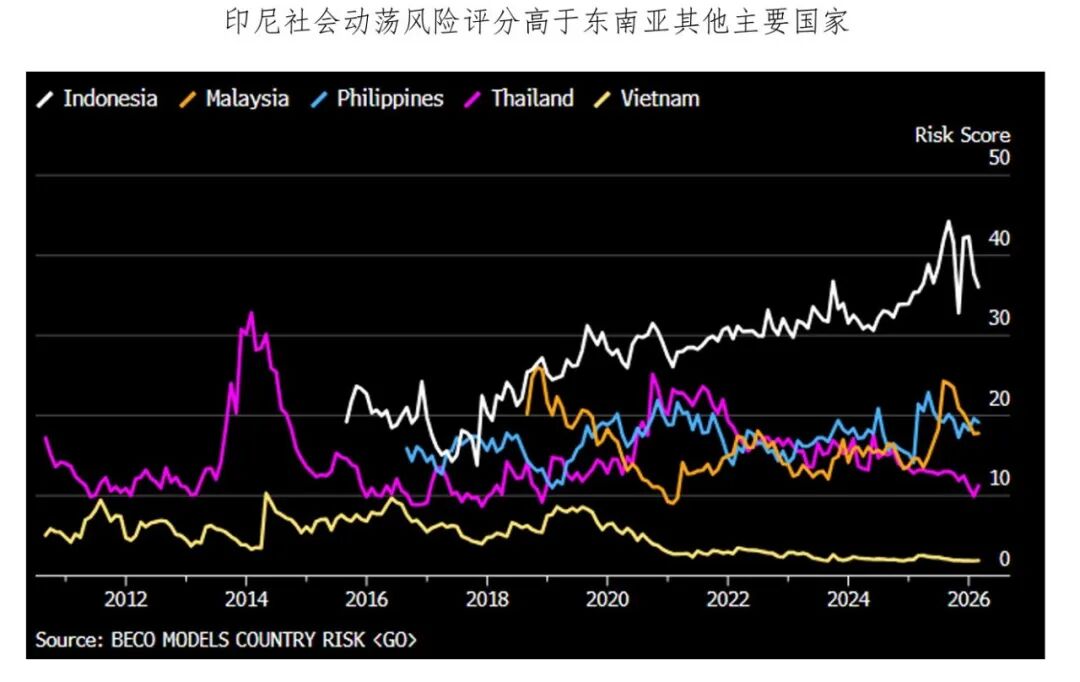
Na semana passada, a decisão final da MSCI foi manter o rating do país, mas rebaixar para negativo o subrating referente a “fluxos de informação”. Em menos de um mês, o banco central da Indonésia elevou as taxas em 100 pontos-base, o que fez com que a rupia se recuperasse das mínimas históricas. Mas será que a crise realmente passou?
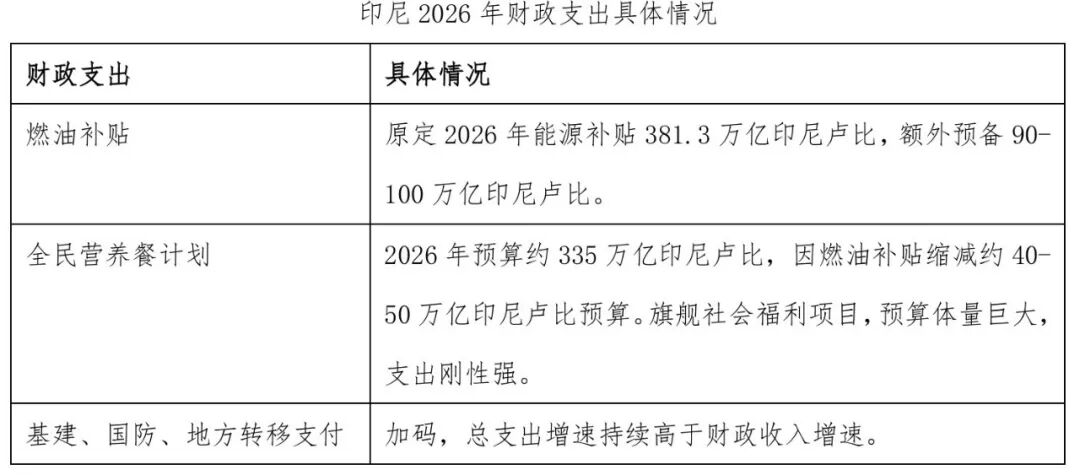
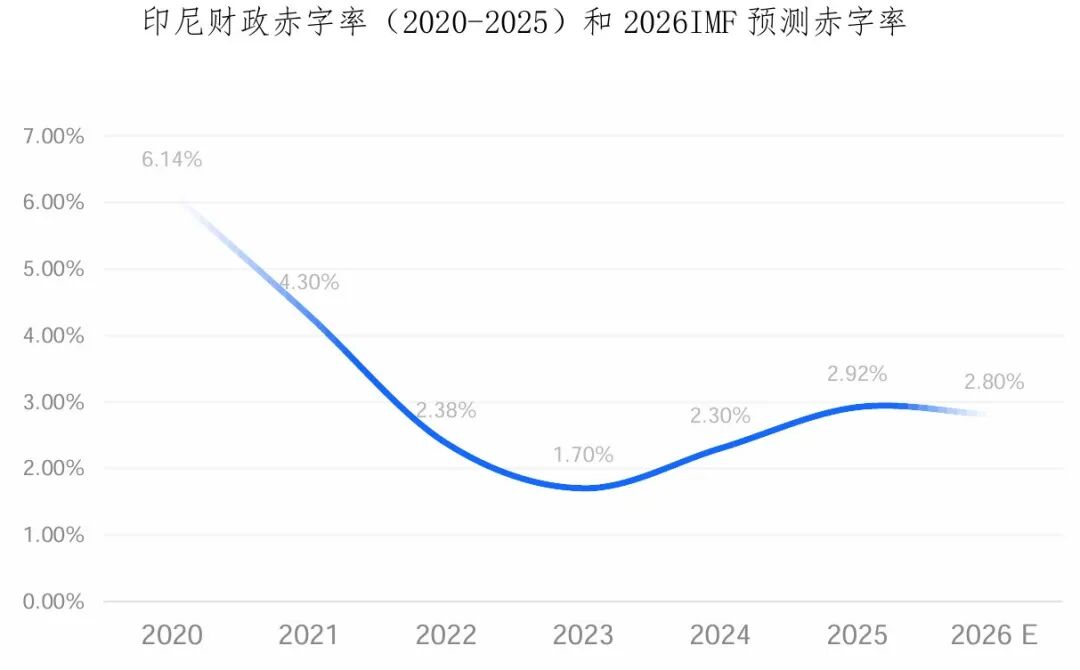
Déficit fiscal elevado mantém pressão sobre o câmbio. A “Lei Orçamentária Nacional” da Indonésia estipula rigidamente o limite para o déficit fiscal em 3% e o endividamento governamental em 60%. Em 2025, o déficit fiscal do país atingirá o maior patamar pós-pandemia (o teto foi temporariamente flexibilizado durante a pandemia). Desde o início do conflito entre EUA e Irã, o aumento internacional dos preços do petróleo obrigou o país a elevar subsídios aos combustíveis enquanto promovia simultaneamente programas nacionais de nutrição e infraestrutura. Diante dos altos gastos fiscais e do desaquecimento no crescimento das receitas públicas, o mercado questiona atualmente tanto o equilíbrio fiscal quanto a sustentabilidade das contas indonésias.
Importador líquido de petróleo: maior peso sobre o câmbio após o conflito EUA-Irã. Em comparação, tanto Brasil quanto Indonésia são economias emergentes exportadoras de commodities, mas suas moedas têm seguido trajetórias diferentes. Olhando para a estrutura comercial dos dois países, o Brasil, graças à tecnologia de extração em águas profundas, ostenta saldo positivo com petróleo, enquanto a Indonésia, apesar do superávit comercial (principalmente carvão, óleo de palma e ferroníquel), apresenta déficit estrutural em petróleo e gás, dependendo massivamente da importação de energia. Desde o início do conflito entre EUA e Irã, a alta do preço do petróleo vem intensificando ainda mais a divergência no comportamento de ambas as moedas.
Conforme apresentado em "A batalha de defesa das moedas asiáticas", desde o início do ano o banco central indonésio realizou intervenções diretas utilizando reservas internacionais e impôs uma série de medidas macroprudenciais e controles de capital. Combinado ao ciclo contínuo de alta de juros iniciado em maio, essas ações conseguiram dar algum alívio à rupia, mas não alteram a raiz do enfraquecimento:
(1) Expansão do déficit fiscal que se mantém elevada; aumentos de juros e desvalorização cambial devem acirrar ainda mais as pressões sobre o orçamento;
(2) A recém-implementada política de monopólio estatal para exportação de recursos estratégicos (como carvão, óleo de palma e ligas de titânio, todas centralizadas em empresas do fundo soberano) visa inicialmente elevar a receita pública, porém provoca controvérsias e pode prejudicar as exportações. Além disso, o déficit crônico na energia aumenta a incerteza comercial.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Do "Buscar a Luz" a "Ir em direção à fonte da luz"! Morgan Stanley afirma: Sob o tsunami do poder computacional, tecido de fibra de vidro e folha de cobre desencadeiam super ciclo de materiais
O Morgan Stanley divulgou um novo relatório de pesquisa, destacando que a expansão fervorosa da infraestrutura global de IA está se espalhando completamente dos setores downstream, como GPU e fabricação de chips, para os materiais fundamentais essenciais do setor upstream.

No momento em que a "redução de velocidade da IA" impacta os semicondutores, Goldman Sachs publica um relatório otimista! O preço-alvo dos "dois gigantes sul-coreanos de armazenamento" aponta para quase 90% de espaço de valorização.
O Goldman Sachs reafirmou sua classificação de “compra” para as duas maiores empresas globais de chips de armazenamento — Samsung Electronics e SK Hynix. A Samsung Electronics continua na lista de “compra com convicção” do Goldman Sachs.

Anthropic registra lucro por dois trimestres consecutivos antes do IPO
Anthropic registrou lucro operacional ajustado positivo por dois trimestres consecutivos, com receita do segundo trimestre aumentando 14 vezes em comparação ao mesmo período do ano passado, alcançando US$ 11,5 bilhões, e receita anualizada de US$ 65 bilhões, com margem bruta acima de 80%. A empresa já escolheu a Nasdaq para sua listagem, com avaliação que pode chegar a US$ 2 trilhões. Porém, de maneira inesperada, o CEO fez um raro apelo para desacelerar o desenvolvimento de IA pouco antes da abertura de capital. Analistas consideram que equilibrar preocupações de segurança e a competição comercial será o principal desafio.
Preços de criptomoedas
Mais


